

La geopolítica entra en la cuenta de resultados: tres claves para la empresa exportadora
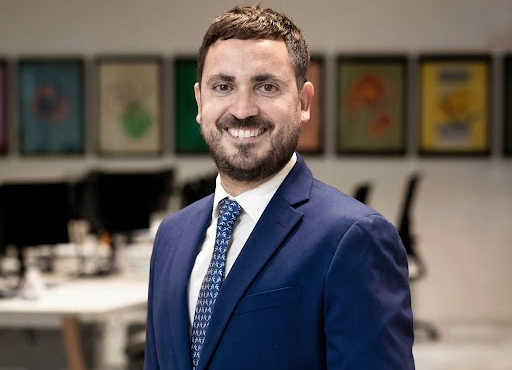
El pasado 16 de octubre compartí una jornada con empresas y socios de la Cámara de Comercio de Zaragoza para analizar la economía mundial en lo que hemos llamado la era de la geopolítica. En ella, repasamos cómo ha cambiado el orden internacional en los últimos años, qué efectos tiene sobre el comercio, la energía y la financiación, y qué retos se le plantean a Europa. El coloquio posterior confirmó algo que vemos a diario en Cesce: estas cuestiones han dejado de ser asunto exclusivo de analistas y diplomáticos y forman parte de las decisiones de cualquier empresa con actividad exterior. Cerramos la sesión con tres conclusiones que me parece útil recoger aquí.
Un mundo más complejo, dividido y enfrentado
Durante tres décadas, la economía mundial ha funcionado sobre un esquema reconocible: la hegemonía de Estados Unidos, instituciones multilaterales con capacidad para fijar reglas y una globalización que avanzaba casi sin interrupciones. Ese esquema ya no funciona. China ha recortado distancias con Estados Unidos en peso sobre el PIB mundial, concentra ya más del 15% del comercio global de bienes y lidera tecnologías decisivas como la solar, las baterías o el vehículo eléctrico. Esto es lo que en Cesce describimos como un proceso de desoccidentalización de la economía.
Su resultado es un tablero multipolar, con potencias que rivalizan en el terreno comercial, tecnológico, militar y diplomático. El multilateralismo se ha debilitado y, cada vez con más frecuencia, la voluntad de cada actor se impone al consenso. A ello se suma un aumento de la conflictividad: hay cerca de 80 conflictos armados activos en el mundo, y el gasto global en defensa supera ya los 2,5 billones de dólares, con crecimientos en todas las regiones.
Efectos sobre el comercio, las materias primas y los tipos de interés
Este nuevo contexto tiene consecuencias muy tangibles. La primera afecta al comercio internacional. Cada año se aprueban más de 1.000 medidas que lo restringen, y los flujos se están reorganizando. Entre 2024 y 2025, las exportaciones chinas a Estados Unidos cayeron un 20%, mientras crecían un 15% hacia Vietnam y el sudeste asiático y un 7% hacia la Unión Europea. Una parte de la producción que ya no encuentra salida en el mercado estadounidense compite ahora en el nuestro.
La segunda tiene que ver con las materias primas. Las tensiones en el mar Rojo y, sobre todo, en el estrecho de Ormuz, por donde transita en torno a una quinta parte del petróleo mundial, han devuelto la volatilidad a los mercados de crudo y de gas. Para Europa, que importa el 85% de los hidrocarburos que consume, esto supone una vulnerabilidad evidente.
La tercera llega por la vía financiera. Varias de las grandes economías tienen una deuda pública superior al 100% del PIB y déficits por encima del 3%. La presión sobre las rentabilidades de los bonos y unos tipos de interés que no volverán a los niveles de la década pasada encarecen la financiación de empresas y Estados.
Conviene, sin embargo, poner estos datos en su contexto. La economía mundial ha mostrado una capacidad de resistencia mayor de la prevista. El comercio de mercancías mantiene el crecimiento y el turismo internacional ha recuperado cifras récord. El entorno es más exigente, pero sigue ofreciendo oportunidades.
En el caso de Europa, el desafío tiene varias dimensiones. Crecemos menos que Estados Unidos, que cuenta con autosuficiencia energética y domina sectores como la infraestructura en la nube. Pagamos la energía más cara. Y la industria afronta una competencia china cada vez más intensa en sectores donde hasta hace poco era líder, como la maquinaria o la automoción. En este escenario, la descarbonización se ha convertido también en una cuestión de autonomía estratégica. España tiene una ventaja natural: un panel solar aquí puede producir hasta un 50% más de electricidad que en Alemania. Aragón, con su desarrollo en eólica y solar, es buen ejemplo de ese potencial.
La gestión eficiente de los riesgos, un activo estratégico
La tercera conclusión es la que más interesa a las empresas. En un entorno así, la gestión de los riesgos se ha convertido en algo fundamental en la toma de decisiones. Analizar el riesgo país de los mercados en los que se opera, diversificar clientes y destinos, anticipar cambios en aranceles y rutas logísticas y protegerse frente al impago son tareas que forman parte de la estrategia de la compañía, al mismo nivel que la política comercial o financiera.
Las empresas que mejor han navegado los últimos años son las que tenían sus riesgos identificados y cubiertos. Eso les ha permitido mantener su actividad exterior cuando el contexto se complicaba y, en muchos casos, aprovechar los huecos que dejaban otros. En Cesce contamos con herramientas para acompañarlas en ese camino, desde el análisis de riesgo país hasta el seguro de crédito.
Agradezco a la Cámara de Comercio de Zaragoza su invitación y a los asistentes su participación en un coloquio muy enriquecedor.
Pablo Arjona
Economista de Cesce Riesgo País